2027年全球智能電表市場規模有望達107億美元 終端計量設備的演進與機遇
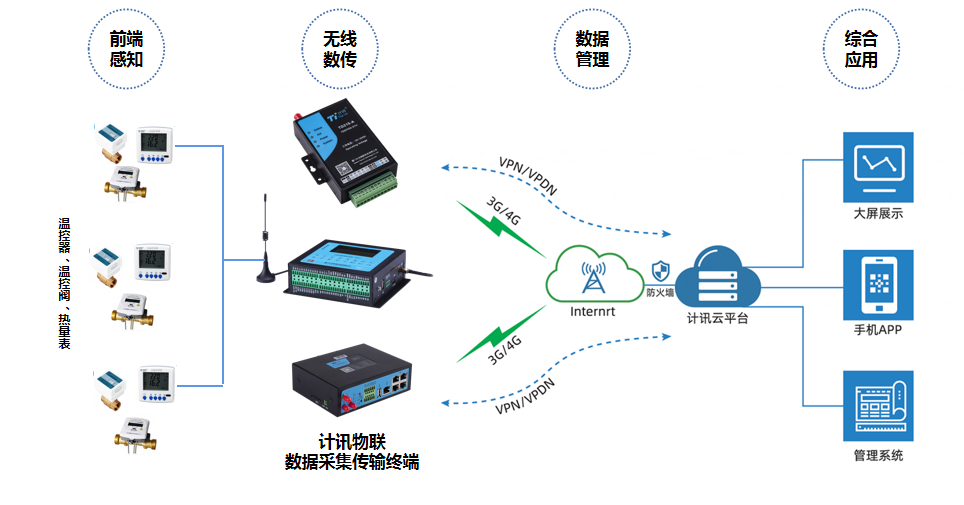
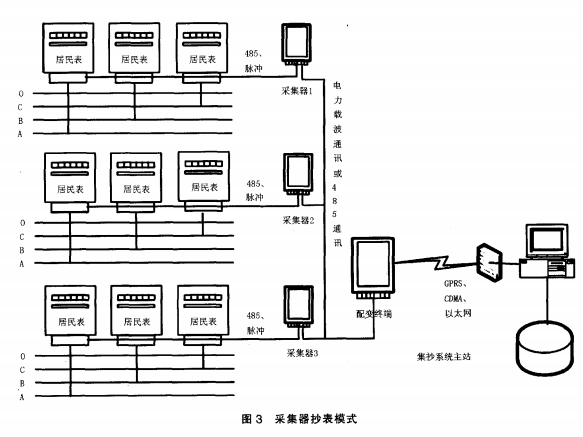
隨著全球能源轉型加速和智能電網建設深入推進,智能電表作為終端計量設備的核心組成部分,正迎來新一輪增長周期。行業分析預測,到2027年,全球智能電表市場規模有望增長至107億美元,復合年增長率保持穩健。這一趨勢背后,是政策驅動、技術迭代與市場需求的多重共振,而終端計量設備作為數據采集與交互的關鍵節點,其戰略價值日益凸顯。
一、市場增長動力:政策、技術與需求三重驅動
各國碳中和目標與電網現代化政策為智能電表部署提供了強有力支撐。歐盟要求成員國在2030年前實現智能電表覆蓋率超90%,中國持續推進新型電力系統建設,智能電表作為“感知層”核心設備需求持續釋放。人工智能、邊緣計算與雙模通信技術的成熟,推動智能電表從單一計量向多功能終端演進,支持實時監測、負荷預測、分布式能源管理等高階應用。用戶側對用能精細化管理和電價響應機制的需求增長,以及公用事業公司對運營效率與線損管理的追求,共同拉動智能電表更換與升級需求。
二、終端計量設備的技術演進趨勢
作為智能電表的核心功能載體,終端計量設備正呈現三大演進方向:
- 高精度與多參數計量:除傳統電能量計量外, increasingly支持諧波分析、電壓暫降監測、功率因數等電能質量參數采集,滿足新型電力系統對電能質量治理的需求。
- 邊緣智能化與模塊化設計:終端計量設備集成邊緣計算能力,實現本地數據預處理與異常診斷,降低云端負荷;模塊化架構則便于通信模塊、控制模塊的靈活配置與升級,延長設備生命周期。
- 安全可信與互操作性:隨著網絡安全要求提升,終端計量設備需內嵌安全芯片與加密算法,保障數據采集與傳輸安全;同時遵循開放標準(如DLMS/COSEM),確保與不同廠商系統的互操作性。
三、區域市場亮點與競爭格局
從區域看,亞太地區仍是最大市場,中國與印度主導增量,其中中國智能電表出口與國內升級需求雙輪驅動;歐洲市場以替換升級為主,對高附加值功能需求旺盛;北美市場在電網韌性投資拉動下保持穩定增長;拉美、中東和非洲等新興市場則處于起步階段,潛力巨大。競爭格局方面,全球市場集中度較高,龍頭企業憑借技術積累與渠道優勢占據主導,但區域型廠商在定制化服務與成本控制方面具備差異化競爭力。
四、終端計量設備面臨的挑戰與應對
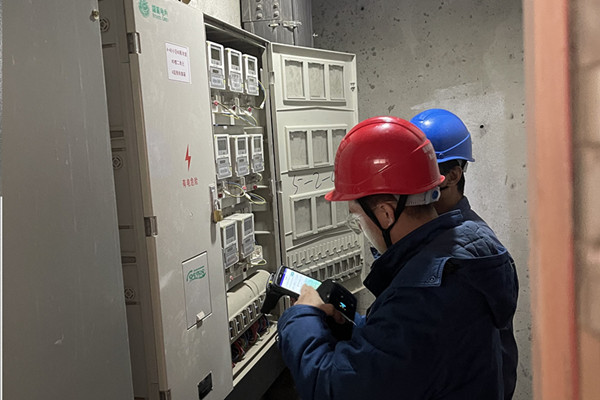
盡管前景廣闊,終端計量設備仍面臨標準碎片化、數據安全風險、成本壓力以及電網適配復雜性等挑戰。行業需加快統一通信協議與數據模型標準,強化端到端安全架構,并通過規模化與技術創新降低成本波動;設備商需與電網公司深度協同,確保終端計量設備與電網調度、需求響應系統的無縫對接。
五、
2027年全球智能電表市場邁向107億美元的過程中,終端計量設備不僅是規模增長的量基,更是價值提升的質核。唯有持續聚焦高精度計量、邊緣智能與安全互聯,行業才能在能源數字化浪潮中把握機遇,為構建靈活、高效、可靠的智能電網奠定堅實基石。
如若轉載,請注明出處:http://m.yzvn.cn/product/109.html
更新時間:2026-11-09 12:26:58